Sivu päivitetty viimeksi: 29.9.2026 · Kirjoittanut ja tarkistanut Juhani Ekström, KTM
Sortter ja Omalaina ovat molemmat suomalaisia lainojen kilpailutuspalveluita, jotka välittävät yhden hakemuksen kerralla laajalle joukolle pankkeja ja luotonmyöntäjiä. Toimintaperiaate on sama, mutta muutama käytännön ero voi vaikuttaa siihen, kumpi sopii paremmin juuri sinun lainatarpeeseesi.
| Sortter | Omalaina | |
|---|---|---|
| Lainasumma | 1 000-70 000 € | 500-70 000 € |
| Korko | 4-20 % | 4-20 % |
| Laina-aika | 1-20 vuotta | 1-20 vuotta |
| Kumppaniverkosto | Yli 20 lainanantajaa (Sortterin oma ilmoitus) | 21 pankkia ja rahoitusyhtiötä (kumppanisivu) |
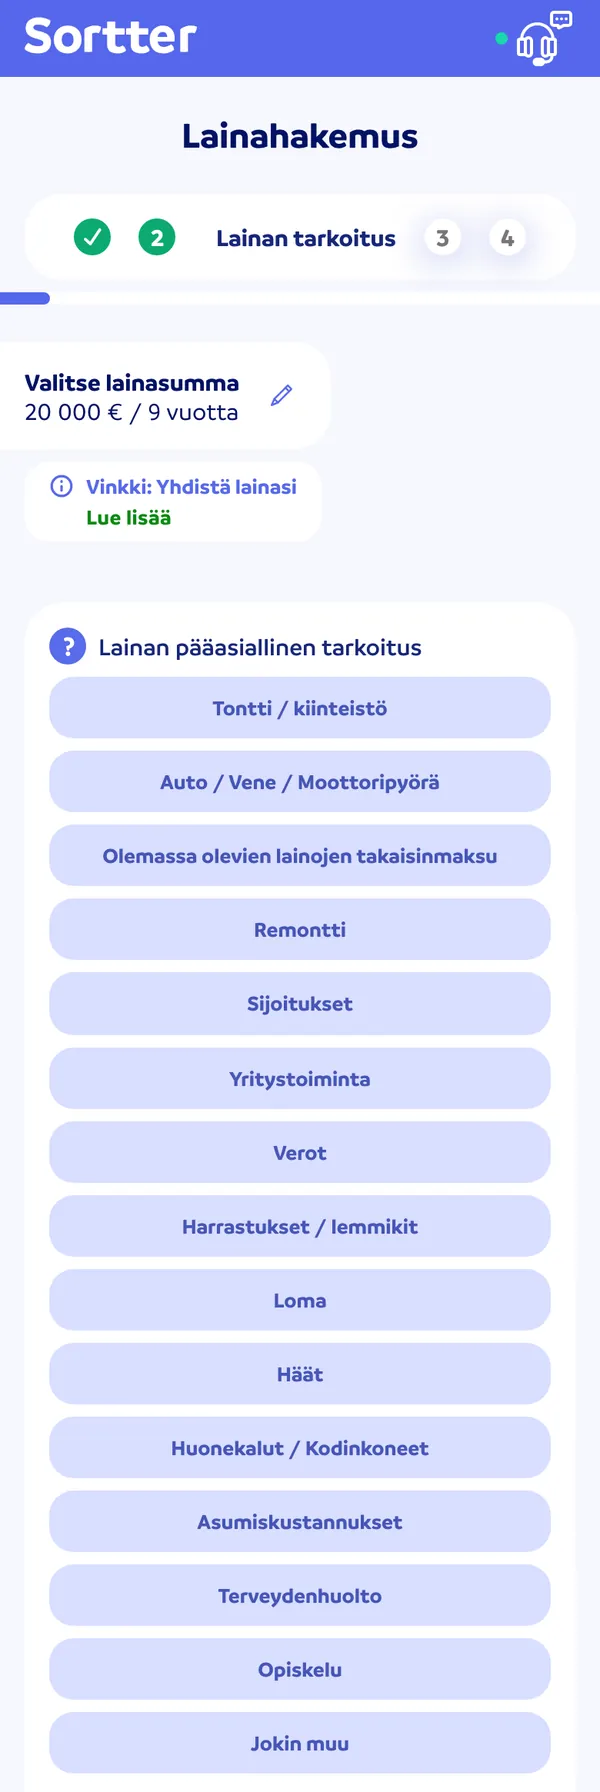
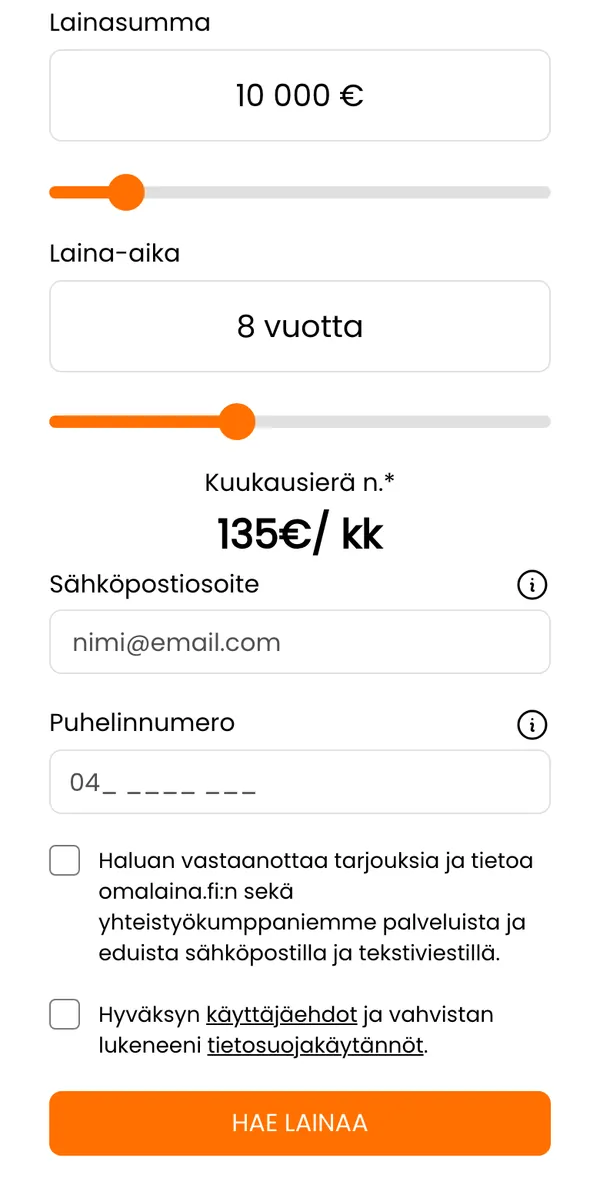
| Hakulomake | Neljä vaihetta, ensin käyttötarkoitus ja sitten sähköposti | Summa, laina-aika, sähköposti ja puhelin samalla sivulla |
| Yhtiö | Sortter Oy | Sambla Group Oy (myös Rahalaitos) |
| Hinta hakijalle | Maksuton | Maksuton |
Suurin ero: alaraja ja hakulomake
Laina-ajassa eroa ei enää ole: kokeilimme molempien lomakkeet 29.9.2026, ja kummankin kautta voi hakea 1-20 vuoden lainaa. Käytännön erot ovat alarajassa ja siinä, miten hakemus etenee. Omalainan alaraja on 500 euroa, kun Sortterilla pienin haettava summa on 1 000 euroa - jos tarvitset hyvin pientä lainaa, Omalaina kattaa tämän tarpeen paremmin.
Omalaina kysyy summan, laina-ajan, sähköpostin ja puhelinnumeron samalla sivulla. Sortterin hakemus etenee neljässä vaiheessa: ensin valitaan lainan käyttötarkoitus, sitten annetaan sähköposti, ja tarjoukset avataan sähköpostiin tulevan linkin kautta.
Kumpi kannattaa valita?
Jos haet pientä, alle 1 000 euron lainaa, Omalaina on suoraviivaisempi valinta jo pelkän alarajan takia. Jos haluat edetä vaihe vaiheelta ja tarkastella tarjouksia sähköpostilinkin kautta, Sortterin polku on selkeä. Kumppaniverkostot ovat samaa kokoluokkaa (yli 20), mutta eivät identtiset, joten pelkkä tarjousten määrä ei yleensä ratkaise valintaa. Jos olet jo hakenut Rahalaitoksen kautta, huomaa, että Omalaina on saman yhtiön palvelu samoilla kumppaneilla.
Esimerkki: miten laina-aika vaikuttaa
Kummankin palvelun kautta laina-aika voi olla jopa 20 vuotta. Esimerkkinä 30 000 euron laina 8 prosentin korolla:
| Laina-aika | Kuukausierä | Takaisin yhteensä |
|---|---|---|
| 10 vuotta | 364 €/kk | 43 678 € |
| 15 vuotta | 287 €/kk | 51 605 € |
| 20 vuotta | 251 €/kk | 60 224 € |
Laina-ajan pidentäminen 15 vuodesta 20 vuoteen pienentää erää 36 eurolla kuukaudessa, mutta kasvattaa kokonaiskustannusta noin 8 600 eurolla. Pisin laina-aika kannattaa siis valita vain, jos kuukausierä on muuten liian suuri budjettiin.
Kenelle kumpikin sopii?
| Tilanne | Parempi valinta | Miksi |
|---|---|---|
| Tarvitset alle 1 000 euroa | Omalaina | Alaraja 500 euroa, Sortterilla 1 000 euroa |
| Iso laina, erän pitää olla mahdollisimman pieni | Molemmat | Laina-aika jopa 20 vuotta kummassakin |
| Haluat edetä vaihe vaiheelta | Sortter | Neljän vaiheen polku ja edistymispalkki |
| Haluat hoitaa alun yhdellä sivulla | Omalaina | Summa, laina-aika ja yhteystiedot samalla sivulla |
| Haluat mahdollisimman monta tarjousta | Molemmat | Verkostot ovat samaa kokoluokkaa, mutta eivät identtisiä |
| Yhdistät useita luottoja | Molemmat | Kumpikin kattaa summat 70 000 euroon asti |
Näin haet molemmista järkevästi
- Päätä summa ja laina-aika etukäteen lainalaskurilla, ja käytä samoja lukuja kummassakin hakemuksessa - silloin tarjoukset ovat suoraan vertailukelpoisia.
- Lähetä hakemus molempiin samana päivänä, jotta tarjoukset ovat voimassa yhtä aikaa. Tarjoukset ovat tyypillisesti voimassa 2-4 viikkoa.
- Huomaa, että pankki, joka on jo antanut tarjouksen yhden palvelun kautta, ei yleensä tee uutta toisen kautta.
- Valitse edullisin todellisen vuosikoron ja takaisin maksettavan kokonaissumman perusteella.
Kannattaako hakea molemmilta?
Kyllä - hakemuksen lähettäminen on molemmissa palveluissa maksutonta eikä sido mihinkään. Koska palveluiden kumppanipankit eivät ole täysin identtiset, voit useimmiten saada laajemman kattauksen tarjouksia lähettämällä hakemuksen molempiin. Muista vertailla saamiasi tarjouksia aina todellisen vuosikoron perusteella, koska se sisältää nimelliskoron lisäksi myös lainan muut kulut.
Tutustu palveluihin tarkemmin
Lue kattavammat esittelyt kummastakin palvelusta: Sortter - kokemuksia ja tiedot ja Omalaina - kokemuksia ja tiedot. Näet myös kaikki vertailun kilpailuttajat rinnakkain Kilpailuttajat-sivulla.
Lähteet
- Kilpailu- ja kuluttajavirasto: Kuluttajaluottojen tarjoaminen ja korkokatto
- Finlex: kuluttajansuojalaki, 7 luku (kuluttajaluotot)
- Oikeusministeriö: positiivinen luottotietorekisteri
Vertaa kilpailuttajat: Suosittelemme lähettämään hakemuksen usealle eri kilpailuttajalle. Katso vertailu tai tutustu palveluesittelyihin.